Domain bdmg.de kaufen?
Wir ziehen mit dem Projekt
bdmg.de um.
Sind Sie am Kauf der Domain
bdmg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bdmg.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Soziale Dienstleistungen für PatientInnen und Angehörige, FachbücherNicht nur, dass Patientinnen und Patienten sowie deren Angehörige durch eine Erkrankung schon genug Leid erfahren, sie stehen oft zusätzlich vor schier unlösbaren Problemen, die das soziale Umfeld, den Arbeitsplatz, das Einkommen oder die Wohnung betreffen können. In diesen Ausnahmesituationen ist es Menschen oftmals nicht mehr möglich, selbst nötige Schritte in Bezug auf die weitere Versorgung einzuleiten und für eine gute Lebensqualität zu sorgen. Umso wichtiger sind die soziale Beratung, eine situations- und ressourcenorientierte Einleitung von Massnahmen und die interdisziplinäre Koordination zwischen unterschiedlichen Berufsgruppen im Krankenhaus. Der Sozialdienst eines Krankenhauses kann als individuelles Schnittstellen- und Entlassungsmanagement agieren, Ressourcen, Strategien und Perspektiven aufzeigen und dazu beitragen, dass der Behandlungserfolg nach dem Verlassen eines Krankenhauses garantiert wird.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualitätsmanagement für Dienstleistungen, Fachbücher von Manfred BruhnQualität ist ein zentraler Erfolgsfaktor für jedes Dienstleistungsunternehmen. Dieses Buch bietet Unterstützung zur Sicherstellung und Erhöhung der Dienstleistungsqualität an. Manfred Bruhn stellt einen ganzheitlichen, wissenschaftlich fundierten Ansatz des Qualitätsmanagements für Dienstleistungen vor, der sich konsequent am Managementprozess mit den Phasen Analyse, Planung, Steuerung und Kontrolle des Qualitätsmanagements ausrichtet. Kernteile des Buches sind Verfahren zur Messung der Dienstleistungsqualität, Instrumente zur Steuerung des Qualitäts- und Erwartungsmanagements, die Umsetzung des Qualitätsmanagements anhand der ISO 9000 ff.-Normen sowie des EFQM-Modells und ein umfassendes Qualitätscontrolling zur Sicherstellung der Effektivität und Effizienz. In der 9. Auflage wurden sämtliche Kapitel vollständig überarbeitet und erweitert. Aktuelle Themen wie neue Regelwerke i.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arcoroc, Geschirrset, Dienstleistungen 19d HARENA (19 Stk.)Luminarc Harena Geschirrset, 19-teilig Das Harena Geschirrset besteht aus hitzebehandeltem, temperiertem Glas, das stossfest ist. Das Glas ist porenfrei, wodurch sich keine Mikroorganismen festsetzen können, was es 100 % hygienisch macht. Die Harena Kollektion zeichnet sich durch den Reliefrand der Teller aus. Das Geschirrset umfasst 6 Essteller (Durchmesser 25 cm), 6 Suppen-/Salatteller (Durchmesser 20 cm), 6 Dessertteller (Durchmesser 19 cm) und 1 Salatschüssel (Durchmesser 24 cm).82,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Beratung und Case Management, Fachbücher von Rainer Wolf WendtBeratung ist ein zentraler Bestandteil von Diensten am Menschen. In besonderer Weise gehört sie bei Sorgen und zur Versorgung von Personen zu einem Case Management, das steuernd zur Lösung oder Bewältigung von Problemen hinführt. Die Beiträge im Buch behandeln das Konzept einer sorgenden Beratung in Unterscheidung von anderer Fachberatung und die Beratungspraxis in Anwendungsbereichen des Case Managements.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soziale Dienstleistungen für PatientInnen und Angehörige, FachbücherNicht nur, dass Patientinnen und Patienten sowie deren Angehörige durch eine Erkrankung schon genug Leid erfahren, sie stehen oft zusätzlich vor schier unlösbaren Problemen, die das soziale Umfeld, den Arbeitsplatz, das Einkommen oder die Wohnung betreffen können. In diesen Ausnahmesituationen ist es Menschen oftmals nicht mehr möglich, selbst nötige Schritte in Bezug auf die weitere Versorgung einzuleiten und für eine gute Lebensqualität zu sorgen. Umso wichtiger sind die soziale Beratung, eine situations- und ressourcenorientierte Einleitung von Massnahmen und die interdisziplinäre Koordination zwischen unterschiedlichen Berufsgruppen im Krankenhaus. Der Sozialdienst eines Krankenhauses kann als individuelles Schnittstellen- und Entlassungsmanagement agieren, Ressourcen, Strategien und Perspektiven aufzeigen und dazu beitragen, dass der Behandlungserfolg nach dem Verlassen eines Krankenhauses garantiert wird.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualitätsmanagement für Dienstleistungen, Fachbücher von Manfred BruhnQualität ist ein zentraler Erfolgsfaktor für jedes Dienstleistungsunternehmen. Dieses Buch bietet Unterstützung zur Sicherstellung und Erhöhung der Dienstleistungsqualität an. Manfred Bruhn stellt einen ganzheitlichen, wissenschaftlich fundierten Ansatz des Qualitätsmanagements für Dienstleistungen vor, der sich konsequent am Managementprozess mit den Phasen Analyse, Planung, Steuerung und Kontrolle des Qualitätsmanagements ausrichtet. Kernteile des Buches sind Verfahren zur Messung der Dienstleistungsqualität, Instrumente zur Steuerung des Qualitäts- und Erwartungsmanagements, die Umsetzung des Qualitätsmanagements anhand der ISO 9000 ff.-Normen sowie des EFQM-Modells und ein umfassendes Qualitätscontrolling zur Sicherstellung der Effektivität und Effizienz. In der 9. Auflage wurden sämtliche Kapitel vollständig überarbeitet und erweitert. Aktuelle Themen wie neue Regelwerke i.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Arcoroc, Geschirrset, Dienstleistungen 19d HARENA (19 Stk.)Luminarc Harena Geschirrset, 19-teilig Das Harena Geschirrset besteht aus hitzebehandeltem, temperiertem Glas, das stossfest ist. Das Glas ist porenfrei, wodurch sich keine Mikroorganismen festsetzen können, was es 100 % hygienisch macht. Die Harena Kollektion zeichnet sich durch den Reliefrand der Teller aus. Das Geschirrset umfasst 6 Essteller (Durchmesser 25 cm), 6 Suppen-/Salatteller (Durchmesser 20 cm), 6 Dessertteller (Durchmesser 19 cm) und 1 Salatschüssel (Durchmesser 24 cm).82,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
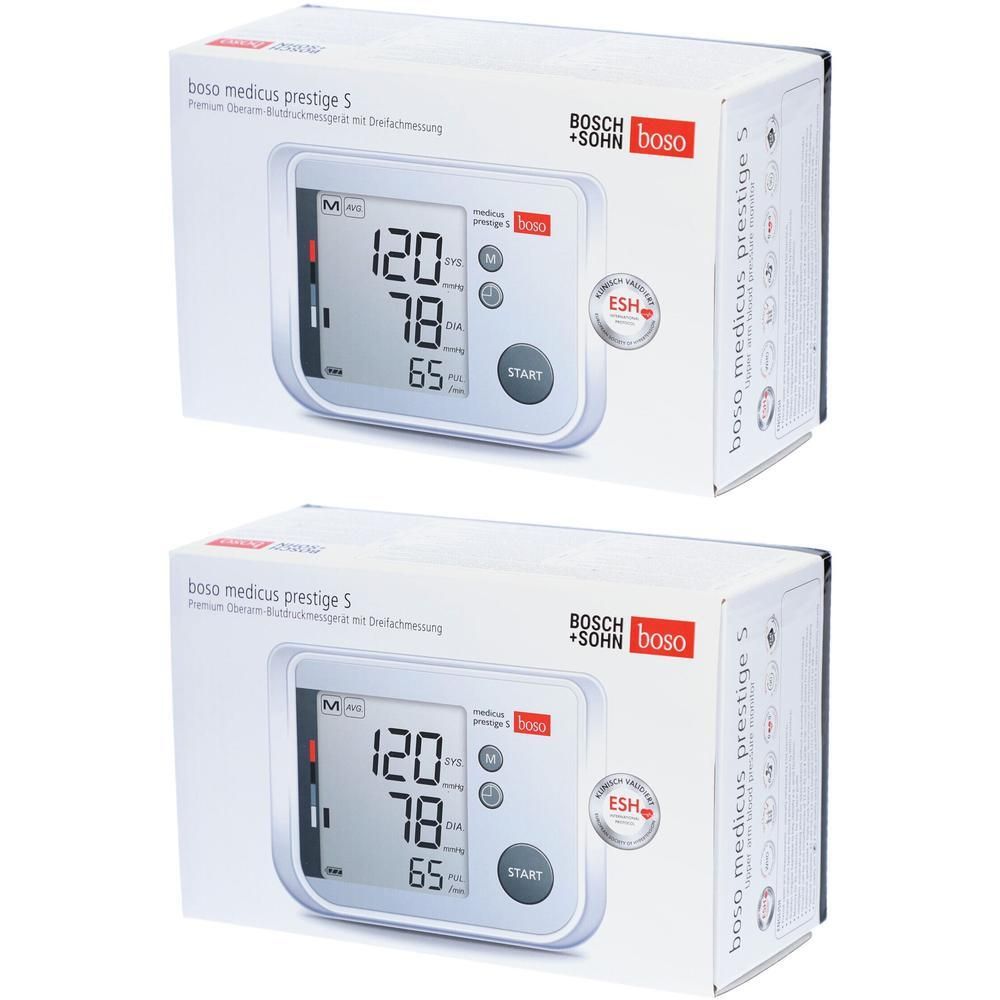
Boso medicus prestige S Bdmg 2x 2x1 StSet enthält2x boso medicus prestige S - Mit Dreifachmessung - Tri-Check-Funktion 1 Stboso medicus prestige S - Mit Dreifachmessung - Tri-Check-Funktion boso prestige S ist ein oszillometrisches Messgerät mit extra großem Display und klarem Design für eine optimale Übersicht der Messung. Das Gerät verfügt über eine intelligente Aufpumpautomatik, die ein schnelles und exaktes Aufpumpen bis zum individuell erforderlichen Druckwert des Anwenders ermöglicht - sehr sanft und ohne Nachpumpen. Inklusive Bewegunssensor für noch präzisere Messwerte. Alle Merkmale auf einen Blick Präzises Blutdruckmessen am Oberarm Mittelwertfunktion für die Beurteilung des Blutdrucks nach WHO Anzeige von Herzrhythmusstörung zum Erkennen von z.B. Vorhofflimmern Speicher für 90 Messwerte für Langzeitprofil Intelligente Aufpumpautomatik für eine Messung ohne Nachpumpen, inkl. Bewegungssensor Universalmanschette für Armumfänge von 22 bis 42 cm Große kontrastreiche 3-Werte-Anzeige Zusätzlicher Gastmodus Tri-Check-Funktion - automatische, dreimalige serielle Messung und Mittelwertbildung Hersteller: BOSCH + SOHN GmbH u. Co. KG Bahnhofstraße 64 D-72417 Jungingen T + 49 (0) 74 77 92 75 - 0 F + 49 (0) 74 77 10 21 E zentrale@boso.de182,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung unterstützen - Unterstützung entwickelnEntwicklung unterstützen - Unterstützung entwickeln , Systemisches Coaching nach dem Marte-Meo-Modell , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 200503, Produktform: Kartoniert, Redaktion: Hawellek, Christian~Schlippe, Arist von, Seitenzahl/Blattzahl: 263, Abbildungen: 34 Abb. u. 8 Tab., Keyword: Beratung; Eltern-Kind-Beziehung; Familie; Kleinkinder; Säugling; Systemische Therapie, Fachschema: Coaching~Manager / Coaching~Psychologie, Fachkategorie: Geschichte, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Produktverfügbarkeit: 04, Länge: 206, Breite: 126, Höhe: 21, Gewicht: 314, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 64552140,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.